Openbank Pay

- 208.00 Bewertungen
- 4,8
- Downloads
- 100.000+
Unsere Einschätzung zu Openbank Pay — Mobxio besuchen
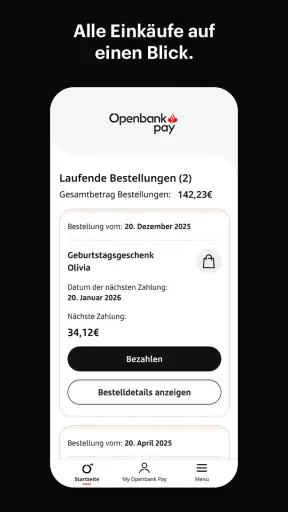
Wer beim Bezahlen gern etwas mehr zeitlichen Spielraum hätte, landet schnell bei Openbank Pay. Die App gehört in den Bereich Finanzen und wird von Openbank S.A. entwickelt. Ihr Grundgedanke ist leicht zu verstehen: einen Kauf jetzt erledigen und die Zahlung später abwickeln. In meinem Test war genau diese Einfachheit zugleich die Stärke und der Punkt, an dem ich genauer hinschauen musste. Eine Zahlungs-App ist erst dann wirklich praktisch, wenn der Ablauf im entscheidenden Moment zuverlässig und nachvollziehbar bleibt.
Openbank Pay ist kostenlos erhältlich und richtet sich an Nutzerinnen und Nutzer, die eine separate Lösung für das Bezahlen mit späterer Abwicklung suchen. Im Store steht die Anwendung mit einer durchschnittlichen Bewertung von 4,8 bei rund 2.200 Bewertungen und mehr als 100.000 Installationen. Das wirkt wie ein gutes Zeichen für die Alltagstauglichkeit, ersetzt aber nicht den eigenen Blick auf den Ablauf. Gerade bei Finanz-Apps zählen weniger schöne Menüs als klare Bestätigungen, ein verständlicher Zahlungsstatus und ein Prozess, der auch dann weiterhilft, wenn etwas nicht sofort funktioniert.
Wo der Ablauf in der Praxis ins Stocken geraten kann
Die meisten Schwierigkeiten entstehen bei Openbank Pay wahrscheinlich nicht beim eigentlichen Wunsch, später zu zahlen, sondern an den Übergängen davor: beim Start, bei der Anmeldung, bei der Auswahl des Kaufs oder bei der Rückkehr vom Händler zur App. Solche Übergänge fühlen sich für Nutzer oft wie ein Fehler an, obwohl die Ursache an einer anderen Stelle liegen kann. Deshalb würde ich nicht sofort mehrfach auf eine Zahlungsaktion tippen. Bei Finanzvorgängen ist es besser, zuerst zu prüfen, ob bereits eine Bestätigung oder ein ausstehender Status angezeigt wird.
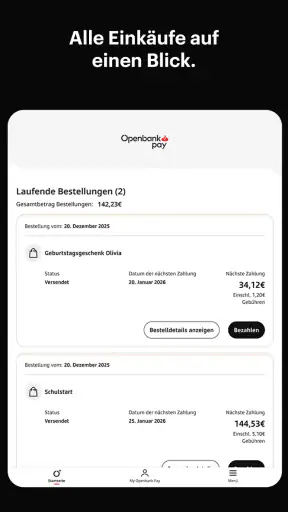
Ein typischer Alltag wäre ein Einkauf, bei dem ich an der Kasse die spätere Zahlung auswähle und danach zwischen Händlerseite und Openbank Pay wechseln muss. Wenn die Rückkehr nicht sauber klappt, ist die wichtigste Frage nicht „Warum reagiert die App nicht?“, sondern „Wurde der Vorgang vielleicht schon angenommen?“. Ich würde in dieser Situation zuerst die App erneut öffnen und den sichtbaren Status prüfen, bevor ich den Kauf ein zweites Mal starte. Das vermeidet unnötige Doppelversuche und gibt mir ein klareres Bild davon, an welcher Stelle der Ablauf unterbrochen wurde.
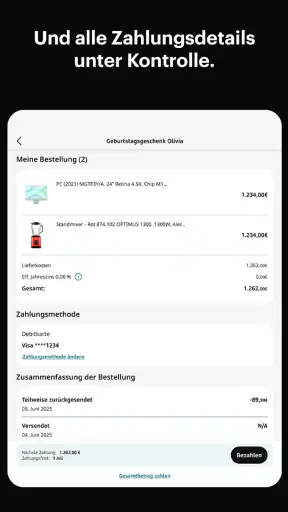
Ein weiterer Stolperstein ist die Erwartung, dass „später zahlen“ automatisch bedeutet, man müsse sich um den Vorgang nicht mehr kümmern. Genau das würde ich nicht voraussetzen. Auch bei einer einfachen Oberfläche sollte man sich den Zahlungszeitpunkt und die Bestätigung aufmerksam ansehen. Die App kann den Ablauf übersichtlicher machen, aber sie nimmt mir nicht die Verantwortung ab, eine Zahlung zu kontrollieren und bei Unklarheiten nicht einfach weiterzuklicken.
Praktisch finde ich außerdem, dass die Anwendung einen klar abgegrenzten Zweck hat. Sie ist nicht als allgemeines Haushaltsbuch gedacht, und ich würde sie auch nicht mit einer klassischen Banking-App verwechseln. Wer nur seine Kontobewegungen prüfen, Überweisungen verwalten oder langfristig Budgets planen möchte, wird mit einer herkömmlichen Bank-App wahrscheinlich besser bedient. Openbank Pay ist interessanter, wenn der konkrete Zahlungsprozess im Mittelpunkt steht.
Was ich vor dem ersten Einsatz prüfen würde
Vor dem ersten Kauf würde ich die App nicht erst in einer hektischen Kassensituation kennenlernen. Ich würde sie in Ruhe öffnen, die sichtbaren Menüpunkte lesen und darauf achten, welche Angaben für die Nutzung verlangt werden. Dabei geht es nicht darum, jeden Bildschirm auswendig zu lernen. Wichtig ist vielmehr, zu wissen, wo ich einen Vorgang wiederfinde und wie eine Bestätigung aussieht. Diese kleine Vorbereitung spart später Zeit, besonders wenn ich zwischen einer Händlerseite und der App wechseln muss.
Openbank Pay läuft ab Android 8.0. Wer ein älteres Gerät verwendet, sollte deshalb zuerst die Systemvoraussetzungen prüfen, bevor er die Anwendung für einen wichtigen Einkauf einplant. Auf einem unterstützten Gerät würde ich zusätzlich genügend freien Speicher und eine stabile Internetverbindung sicherstellen. Das sind keine besonderen Anforderungen der Finanzfunktion, aber sie gehören zu den häufigsten Gründen, warum eine App beim Öffnen oder beim Wechsel zu einem Zahlungsfenster unzuverlässig wirkt.
Die aktuelle Version ist 2.5.3. Bei einer Finanz-App halte ich es für sinnvoll, die Anwendung nicht unnötig lange in einem veralteten Zustand zu verwenden. Eine Aktualisierung sollte allerdings nicht direkt vor einer zeitkritischen Zahlung erfolgen, wenn ich den neuen Ablauf noch nicht kenne. Besser ist es, Updates in einem ruhigen Moment zu installieren und anschließend zu prüfen, ob sich die Anmeldung und die wichtigsten Ansichten wie erwartet öffnen.
Mein wichtigster Vorbereitungstipp betrifft die Geräteumgebung: Ich würde nicht gleichzeitig mehrere Dinge ändern, etwa die App aktualisieren, das Betriebssystem umstellen und das Netzwerk wechseln. Wenn danach etwas nicht funktioniert, ist die Ursache kaum noch nachvollziehbar. Sinnvoller ist ein schrittweises Vorgehen. Erst die App normal öffnen, dann die Verbindung prüfen und erst danach weitere Änderungen vornehmen. So lässt sich ein Problem wesentlich schneller eingrenzen.
Ein sauberer Ablauf vom Kauf bis zur Bestätigung
Für einen normalen Vorgang würde ich Openbank Pay immer in derselben Reihenfolge verwenden. Zuerst wähle ich beim Händler die vorgesehene Zahlungsoption. Danach achte ich darauf, ob die App automatisch geöffnet wird oder ob ich sie selbst aufrufen muss. Wenn ein Wechsel zwischen Anwendungen stattfindet, lasse ich den Bildschirm vollständig laden, statt sofort zurückzugehen. Anschließend prüfe ich, ob der Betrag und der Zahlungsstatus zu dem passen, was ich gerade auslösen wollte.
Diese Kontrolle klingt banal, ist aber bei einer späteren Zahlung besonders wichtig. Der entscheidende Punkt ist nicht nur, ob ein Button reagiert, sondern ob der Vorgang am Ende eindeutig bestätigt wird. Eine kurze Verzögerung sollte mich nicht dazu verleiten, die Aktion mehrfach anzustoßen. Ich würde zunächst warten, die App einmal neu öffnen und nach einem bereits angelegten Vorgang suchen. Erst wenn eindeutig kein Abschluss zu sehen ist, würde ich den Ablauf erneut beginnen.
Für wiederkehrende Einkäufe kann es helfen, einen festen Prüfpunkt einzubauen: Nach jedem Abschluss sehe ich einmal in der App nach, ob der Vorgang dort nachvollziehbar erscheint. Dadurch verlasse ich mich nicht allein auf eine Händlerseite oder eine kurze Animation. Gerade bei einer Anwendung, deren Zweck auf dem späteren Bezahlen liegt, ist diese zweite Kontrolle für mich der sinnvollste Teil des persönlichen Arbeitsablaufs.
Wer ein neues Smartphone nutzt, sollte den ersten Kauf nicht aufschieben, bis eine wichtige Bestellung davon abhängt. Ich würde zunächst einen unkritischen Vorgang durchführen und beobachten, ob die Anmeldung, der Wechsel zum Händler und die Anzeige danach reibungslos funktionieren. Das ist kein komplizierter Test, liefert aber mehr Sicherheit als die bloße Installation. Wenn der Ablauf auf dem neuen Gerät anders aussieht, fällt das früh auf und nicht erst an der Kasse.
Wenn ein Vorgang nicht weitergeht
Bei einem hängenden Bildschirm würde ich zuerst die App nicht sofort löschen. Zunächst schließe ich sie vollständig, öffne sie erneut und prüfe, ob der vorherige Vorgang inzwischen einen Status erhalten hat. Danach kontrolliere ich die Internetverbindung. Ein Wechsel zwischen WLAN und mobilen Daten kann zeigen, ob die Unterbrechung mit dem aktuellen Netzwerk zusammenhängt. Währenddessen würde ich vermeiden, denselben Kauf auf mehreren Geräten parallel zu starten.
Wenn die Anwendung zwar startet, aber der Übergang vom Händler nicht funktioniert, würde ich den Kaufprozess beim Händler abbrechen und anschließend neu öffnen, statt innerhalb kurzer Zeit immer wieder zurückzuspringen. Das Ziel ist, einen klaren neuen Versuch zu erzeugen. Vorher sollte ich mir notieren, was bereits passiert ist: War eine Bestätigung sichtbar? Wurde nur ein Ladebildschirm angezeigt? Oder wurde ich direkt zur vorherigen Seite zurückgeführt? Diese Beobachtung ist später hilfreicher als die pauschale Aussage, die App habe nicht funktioniert.
Auch ein Neustart des Geräts kann bei einem einmaligen Verbindungs- oder Übergangsproblem sinnvoll sein. Ich würde dabei aber keine sensiblen Zugangsdaten an unsicheren Orten eingeben und keine Screenshots mit persönlichen Finanzinformationen weitergeben. Wenn eine Supportanfrage nötig wird, sollte die Beschreibung möglichst sachlich bleiben: Gerät, Betriebssystem, Zeitpunkt, betroffener Schritt und sichtbare Meldung. Solche Angaben helfen eher als mehrere Wiederholungen desselben Versuchs.
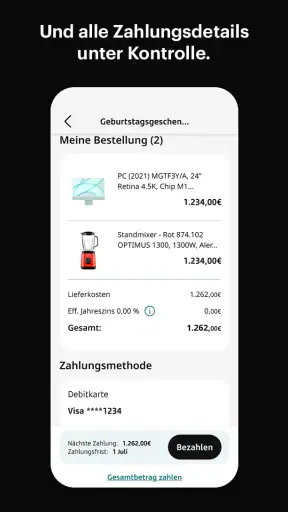
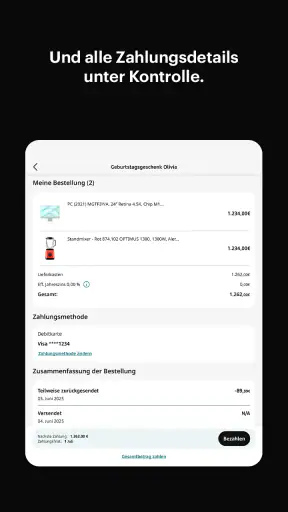
Ein besonders wichtiger Wiederherstellungsschritt ist die Kontrolle des Kaufstatus beim Händler und in Openbank Pay. Wenn eine Seite abgebrochen ist, bedeutet das nicht automatisch, dass keine Aktion ausgelöst wurde. Umgekehrt ist ein sichtbarer Bildschirm in der App nicht zwingend dasselbe wie eine vollständig abgeschlossene Bestellung beim Händler. Ich würde deshalb beide Seiten prüfen und erst danach entscheiden, ob ich erneut starte. Diese doppelte Kontrolle ist einer der praktischen Unterschiede zwischen einem vorsichtigen und einem hektischen Umgang mit der App.
Wann die App wahrscheinlich nicht die Ursache ist
Nicht jede Störung lässt sich Openbank Pay zuschreiben. Wenn andere Apps ebenfalls keine Verbindung herstellen, liegt das Problem eher am Netzwerk oder am Gerät. Reagiert nur der Händler nicht, während Openbank Pay normal geöffnet werden kann, würde ich den Händlerprozess untersuchen. Und wenn die App funktioniert, aber ein bestimmter Kauf nicht abgeschlossen wird, kann die Ursache im jeweiligen Zahlungsablauf liegen. Ohne klare Fehlermeldung sollte man deshalb nicht vorschnell von einem Fehler der Anwendung ausgehen.
Auch ein gesperrtes oder ungewöhnlich konfiguriertes Gerät kann den Ablauf beeinflussen. Ich würde prüfen, ob Datum und Uhrzeit automatisch eingestellt sind, ob eine stabile Verbindung besteht und ob die App normal aus dem offiziellen App-Bereich installiert wurde. Bei einem Gerät, das bereits bei anderen sicheren Anwendungen Probleme mit Anmeldung oder Weiterleitungen zeigt, wäre ein Test mit Openbank Pay allein wenig aussagekräftig.
Für mich ist außerdem wichtig, zwischen einer technischen Störung und einer inhaltlichen Ablehnung zu unterscheiden. Ein Ladefehler, ein unerwarteter Rücksprung und eine klare Meldung zum Zahlungsversuch sind drei verschiedene Situationen. Bei einer technischen Störung kann ein späterer neuer Versuch sinnvoll sein. Bei einer klaren Ablehnung sollte ich nicht einfach mehrfach wiederholen, sondern den Grund verstehen und gegebenenfalls eine andere Zahlungsart verwenden.
Hier zeigt sich auch, wann eine klassische Bank-App oder eine normale Kartenzahlung die bessere Wahl sein kann. Wenn ich den Kauf sofort und ohne zusätzlichen Ablauf abschließen muss, ist die vertraute Zahlungsart oft weniger erklärungsbedürftig. Wenn ich dagegen gezielt den späteren Zahlungszeitpunkt nutzen möchte und bereit bin, den Status selbst zu kontrollieren, kann Openbank Pay einen passenden Weg bieten. Die App ersetzt also nicht jede Zahlungsart, sondern ergänzt sie für einen bestimmten Bedarf.
Für wen sich die Anwendung eignet
Ich sehe Openbank Pay vor allem bei Menschen, die ihre Käufe bewusst organisieren und den Überblick über offene Zahlungsvorgänge behalten wollen. Dazu gehören Nutzer, die nicht jedes Mal sofort bezahlen möchten, aber trotzdem bereit sind, den jeweiligen Vorgang aufmerksam zu prüfen. Die App kann auch für Personen interessant sein, die eine klare, vom übrigen Banking getrennte Oberfläche bevorzugen und nicht erst durch viele Kontofunktionen navigieren möchten.
Weniger geeignet ist sie für alle, die „später zahlen“ als völlig automatische Lösung verstehen. Wer Zahlungsfristen grundsätzlich nicht kontrolliert oder bei einem abgebrochenen Bildschirm sofort den Überblick verliert, sollte eher bei einer einfachen direkten Zahlungsart bleiben. Der zeitliche Spielraum ist nur dann hilfreich, wenn ich ihn in meine persönliche Planung einbeziehe. Eine App kann den Ablauf vereinfachen, aber sie ersetzt keine Aufmerksamkeit.
Auch für Nutzer mit sehr alten Geräten ist die Entscheidung schnell getroffen: Unter Android 8.0 würde ich die Anwendung nicht als verlässliche Option einplanen. Wer außerdem eine vollständige Finanzverwaltung mit Budgetplanung, Überweisungen und umfangreichen Kontofunktionen sucht, sollte seine gewohnte Banking-App behalten. Openbank Pay ist dafür nicht der passende Mittelpunkt, weil sein Nutzen viel stärker am konkreten Kaufvorgang hängt.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das sagt etwas über die Einstufung der Inhalte aus, aber nicht darüber, ob die Zahlungsfunktion für jede Person praktisch oder finanziell sinnvoll ist. Bei einer Finanz-App würde ich die persönliche Nutzungssituation deshalb höher gewichten als die Altersangabe: Entscheidend sind ein unterstütztes Gerät, ein klarer Zahlungsplan und die Bereitschaft, Bestätigungen selbst zu kontrollieren.
Mein Vergleich mit den üblichen Alternativen
Im Vergleich zu einer normalen Kartenzahlung bietet Openbank Pay einen anderen Schwerpunkt. Die direkte Kartenzahlung ist meist vertrauter und wirkt für spontane Käufe geradliniger. Openbank Pay ist interessanter, wenn die spätere Abwicklung der eigentliche Grund für die Auswahl ist. Dafür kommt ein zusätzlicher Schritt hinzu, und jeder zusätzliche Schritt kann bei schlechter Verbindung oder einem unklaren Rücksprung mehr Aufmerksamkeit verlangen.
Gegenüber einer klassischen Banking-App wirkt die Anwendung fokussierter. Eine Banking-App ist normalerweise die bessere Wahl, wenn ich mein gesamtes Konto verwalten und viele Finanzaufgaben an einem Ort erledigen möchte. Openbank Pay kann dagegen angenehmer sein, wenn ich beim Kauf nicht durch Kontostände, Überweisungen und andere Bereiche gehen will. Dieser Vorteil gilt aber nur, solange der Kaufprozess selbst zu meinem Bedarf passt.
Ich würde außerdem zwischen einer separaten Zahlungs-App und einer Händlerlösung unterscheiden, die direkt in einen Shop eingebaut ist. Eine integrierte Händlerlösung kann weniger Wechsel zwischen Bildschirmen erfordern. Openbank Pay hat dafür den Vorteil, dass ich den Zahlungsablauf in einer dafür vorgesehenen Anwendung wiederfinde. Welche Variante besser ist, hängt davon ab, ob mir maximale Geschwindigkeit oder eine getrennte Übersicht wichtiger ist.
Die hohe durchschnittliche Bewertung und die wachsende Verbreitung sprechen dafür, dass viele Nutzer mit dem Grundprinzip zurechtkommen. Trotzdem würde ich die Entscheidung nicht allein auf die 4,8 stützen. Für mich zählt, ob die App zu meinem persönlichen Umgang mit späteren Zahlungen passt. Ein gutes Bewertungsergebnis kann die Bedienung bestätigen, aber es beantwortet nicht die Frage, ob ich die zusätzliche Kontrolle im Alltag wirklich leisten möchte.
Mein praktisches Urteil nach der Nutzung
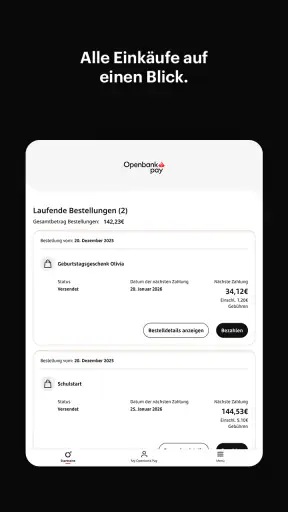
Openbank Pay ist eine kostenlose Finanz-App mit einem klaren, begrenzten Zweck. Ich finde sie dann überzeugend, wenn ich beim Einkauf bewusst später zahlen möchte und bereit bin, jeden Vorgang bis zur eindeutigen Bestätigung zu verfolgen. Die Stärke liegt in der Konzentration auf diesen Ablauf, nicht in einer möglichst umfassenden Sammlung aller Bankfunktionen. Dadurch bleibt die Idee verständlich, verlangt aber im Gegenzug einen sorgfältigen Umgang mit Statusanzeigen und Unterbrechungen.
Meine wichtigste Empfehlung lautet, die App nicht erst unter Zeitdruck zu testen. Ich würde sie auf einem unterstützten Gerät einrichten, den ersten Ablauf ohne Eile durchführen und mir angewöhnen, nach jedem Versuch sowohl die App als auch die Händlerseite zu prüfen. Wenn etwas hängen bleibt, hilft ein geordneter Neustart mit vorheriger Statuskontrolle mehr als wiederholtes Tippen. Diese Vorgehensweise reduziert das Risiko, einen unklaren Vorgang versehentlich doppelt anzustoßen.
Wer eine unkomplizierte Sofortzahlung sucht, ist mit einer vertrauten Karte oder der üblichen Banking-App möglicherweise besser aufgehoben. Wer dagegen den späteren Zahlungszeitpunkt gezielt nutzen möchte und seine Käufe im Blick behält, bekommt mit Openbank Pay eine nachvollziehbare Option. Ich würde die Anwendung deshalb empfehlen, aber nicht blind für jeden Kauf: Ihr Nutzen entsteht erst dann, wenn die zusätzliche Flexibilität und die eigene Disziplin zusammenpassen.
Unterm Strich ist die App für mich kein Ersatz für alle Finanzwerkzeuge, sondern ein spezialisiertes Werkzeug für einen bestimmten Moment. Genau darin liegt ihr Wert. Die aktuelle Version 2.5.3, die Unterstützung ab Android 8.0 und die kostenlose Verfügbarkeit machen den Einstieg unkompliziert. Entscheidend bleibt jedoch der eigene Ablauf: ruhig einrichten, Statusmeldungen lesen, bei Problemen nicht sofort wiederholen und bei wichtigen Käufen eine alternative Zahlungsart bereithalten. Wer so vorgeht, kann die Stärke von späterem Bezahlen nutzen, ohne die Kontrolle über den Vorgang aus der Hand zu geben.
Die besten Seiten von Openbank Pay
Wissenswertes zu Openbank Pay
Du möchtest nicht die vollständige Bewertung lesen?
Klicke auf die Download-Schaltfläche
Openbank Pay-FAQ
Was ist Openbank Pay und wofür kann ich die App verwenden?
Openbank Pay ist eine mobile Zahlungsanwendung, mit der Nutzer ihre Karten und bestimmte Zahlungsfunktionen digital verwalten können. Je nach Land und unterstütztem Gerät kann die App kontaktlose Zahlungen, die Anzeige von Transaktionen oder weitere Funktionen rund um das Bezahlen anbieten. Vor dem Download sollte man prüfen, ob der Dienst im eigenen Land verfügbar ist und welche Openbank-Produkte dafür benötigt werden.
Welche Voraussetzungen gelten für die Nutzung von Openbank Pay?
Für die Nutzung benötigen Sie in der Regel ein kompatibles Android- oder iOS-Gerät, eine stabile Internetverbindung und ein passendes Openbank-Konto beziehungsweise eine unterstützte Karte. Zusätzlich können eine registrierte Mobiltelefonnummer, eine Identitätsprüfung und aktivierte Sicherheitsfunktionen erforderlich sein. Da die Voraussetzungen je nach Region, Betriebssystem und Kontotyp variieren können, sollten Sie die offiziellen Angaben vor der Einrichtung sorgfältig kontrollieren.
Ist das Bezahlen mit Openbank Pay sicher?
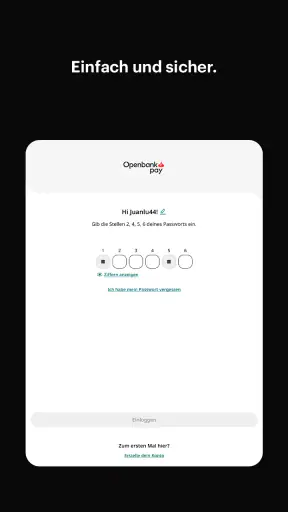
Openbank Pay setzt üblicherweise mehrere Schutzmechanismen ein, beispielsweise die Anmeldung über Zugangsdaten, Geräteprüfung und eine Bestätigung per PIN, Fingerabdruck oder Gesichtserkennung. Bei kontaktlosen Zahlungen werden normalerweise keine vollständigen Kartendaten an das Geschäft weitergegeben. Trotzdem sollten Sie Ihr Smartphone mit einer Bildschirmsperre sichern, die App nur aus offiziellen Quellen installieren und verdächtige Nachrichten oder Zahlungsaufforderungen ignorieren.
Entstehen bei der Nutzung von Openbank Pay zusätzliche Gebühren?
Ob zusätzliche Kosten entstehen, hängt von Ihrem Openbank-Konto, der verwendeten Karte, dem Land und der jeweiligen Transaktion ab. Das Herunterladen der App ist möglicherweise kostenlos, dennoch können beispielsweise Gebühren für bestimmte Kartenleistungen, Fremdwährungszahlungen, Bargeldabhebungen oder die Nutzung außerhalb des Heimatlandes gelten. Prüfen Sie deshalb vor dem Bezahlen das aktuelle Preis- und Leistungsverzeichnis von Openbank.
Was kann ich tun, wenn Openbank Pay nicht funktioniert oder eine Zahlung abgelehnt wird?
Wenn eine Zahlung mit Openbank Pay nicht funktioniert, überprüfen Sie zunächst die Internetverbindung, die NFC-Einstellung, den Akkustand und die Standard-App für kontaktlose Zahlungen. Kontrollieren Sie außerdem, ob die Karte aktiviert, nicht abgelaufen und für den jeweiligen Einsatz freigeschaltet ist. Ein Neustart oder ein Update kann ebenfalls helfen. Bestehen die Probleme weiter, wenden Sie sich über den offiziellen Openbank-Kundenservice an den Anbieter.